單據辨識與自動建檔:發票、訂單、出貨單不用再手打
2026-10-25
月底才知道薪水發不發得出來,就已經太晚了。這篇教你做一張 13 週滾動的現金流預測表:收入照實際入帳日估、支出分固定變動一次性列、設安全水位,每週花十五分鐘更新,讓資金缺口提早六到八週浮出來。
「下個月薪水發不發得出來?等會計月底結完帳我才知道。」
這句話我聽過很多老闆講,口氣通常很平常,好像在講天氣。但你仔細想,這代表公司最重要的一個問題——錢夠不夠——答案永遠落後一個月。等你知道的時候,能做的選擇已經只剩下最貴的那幾個:跟親友調、刷信用額度、拜託客戶提早付、或者延後付廠商。
我是熊董,台灣川輝科技創辦人。我自己當過老闆,做過六個產業,三年虧掉 700 萬。那段時間我學到最痛的一課是一直擴編:每次卡住就再請一個人,而人事費是每個月固定要付的,收入卻不是每個月都準時進來。後來我帶團隊做系統導入七年、超過 34 個案子,看到很多公司缺的不是生意,是一張能提早告訴他「哪一週會沒錢」的表。現金流預測表的做法是:以「週」為單位,往前看 13 週,每一週列出預計實際入帳的錢、預計實際付出去的錢,算出每週期末餘額,再跟你訂的安全水位比較。收入一律照「客人真的會付款的那一天」估,不是開發票那天;支出要把固定、變動和一年才一次的大筆費用分開列,最常漏掉的就是那些一次性支出。表做好之後每週更新一次,把上週的預測跟實際對照、再往後補一週。它的價值不是預測得多準,而是讓資金缺口提早六到八週出現在你眼前,那時候你還有很多種便宜的解法可以選。
很多老闆每個月最認真看的是損益表:營收多少、毛利多少、這個月有沒有賺。這個習慣很好,損益表告訴你生意本身健不健康,該看。
問題在於,損益表回答的是「這個月有沒有賺錢」,不是「這個月戶頭夠不夠錢」。你這個月出了一批貨、開了發票,損益表上就算營收,但客人是月結九十天,那筆錢三個月後才會真的進來。你這個月進了一大批料,損益表上可能只認列用掉的那部分,但貨款這週就要付。帳上有賺、戶頭沒錢,就是這樣來的,這件事我在帳上有賺錢,戶頭卻沒錢那篇拆得比較完整。
所以你需要的不是更認真看損益表,而是多一張專門回答「錢夠不夠」的表。這張表不需要會計準則,不需要借貸平衡,它只需要誠實記下錢什麼時候進、什麼時候出。
很多人做資金規劃,習慣做一張十二個月的表,一個月一欄。這種表拿來談年度預算可以,拿來看資金缺口不太夠用,原因有兩個。
第一,月份會把缺口平均掉。假設月初要付一筆大額貨款、月中發薪水、月底才收到客人的款,整個月加總起來可能是正的,但月中那一週戶頭可能已經是負的。你看月表會覺得沒事,實際上那一週你已經在跳票邊緣。薪水、貨款、票期、房租,這些都是「某一天」要付的錢,用週來看才看得到。
第二,十三週剛好是一季。夠長,長到你看得到兩三個月後的缺口,還有時間調整;又夠短,短到你對裡面每一筆收支都還有把握,不會變成一張純粹想像的表。超過一季的預測,不確定性高到參考價值會快速下降,不如每週滾動更新,永遠保持往前看十三週。
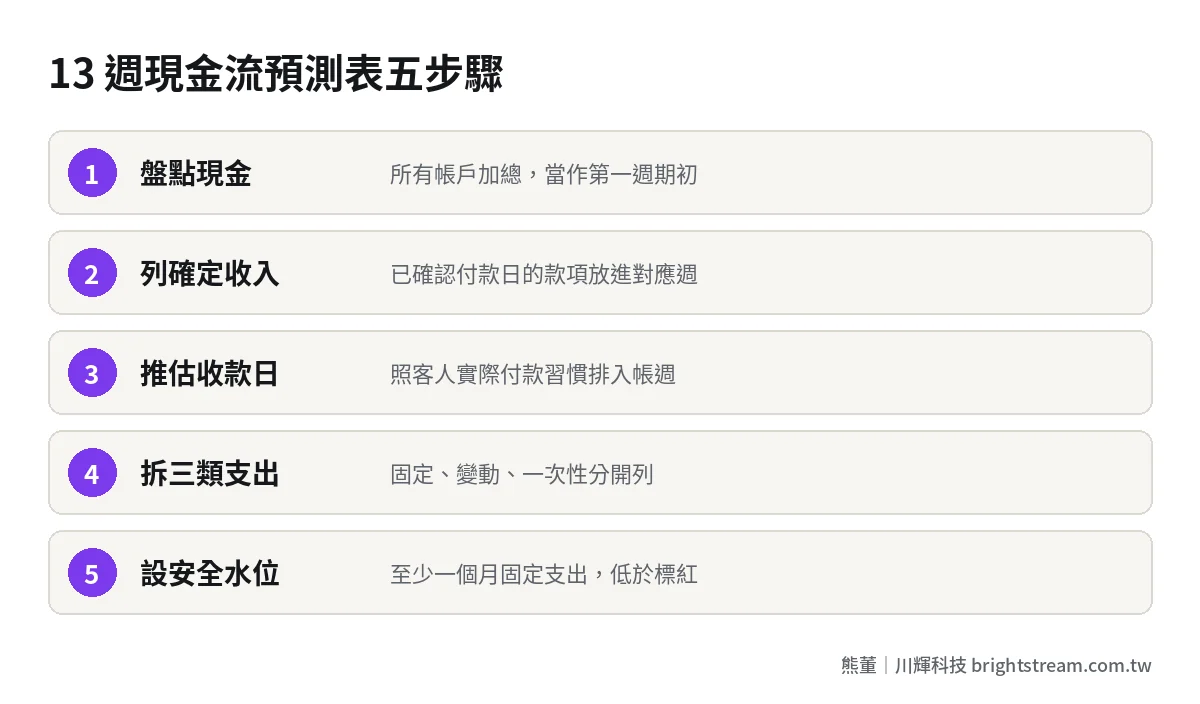
表的結構很簡單。橫的是時間,從本週開始往後排十三週;直的是三個區塊:收、付、餘額。
| 區塊 | 項目 | 怎麼估 | 常見的錯 |
|---|---|---|---|
| 期初 | 本週期初現金 | 所有銀行帳戶加總,含零用金 | 只看主要帳戶,漏掉其他戶頭 |
| 收入 | 確定會收的款 | 已到期、客人已確認付款日 | 用開票日代替入帳日 |
| 收入 | 大概會收的款 | 照客人過去的付款習慣推算 | 假設每個客人都準時 |
| 收入 | 其他收入 | 退稅、押金退回、貸款撥款 | 把還在談的當成已確定 |
| 支出 | 固定支出 | 薪資、勞健保、租金、貸款本息 | 漏掉年終、三節獎金 |
| 支出 | 變動支出 | 進貨、外包、運費,照訂單推估 | 只列已下單的,沒列預計要下的 |
| 支出 | 一次性支出 | 稅款、保險年繳、設備、裝修 | 完全忘記,直到繳費通知來 |
| 結果 | 期末現金 | 期初加收入減支出 | 沒跟安全水位比較 |
| 結果 | 與安全水位差距 | 期末減安全水位 | 沒有訂安全水位 |
每一週的期末現金,就是下一週的期初現金,這樣一路滾下去。最後一列「與安全水位差距」是整張表的重點,負數的那一週要標紅色,那就是你要提早處理的缺口。
安全水位怎麼訂?最簡單的方式是「一個月的固定支出」,也就是薪資加租金加貸款加其他每月一定要付的錢。戶頭裡至少要有這麼多,你才有餘裕應付一筆突然延遲的收款。這是一個起點,你可以依照自己的收款穩定度往上或往下調。
現金流預測表最常失敗的地方,是收入估得太樂觀。表上每一週看起來都沒問題,實際上錢一直沒進來。
第一個原則:用入帳日,不用開票日。你這週開了一張發票給客人,客人月結六十天,那這筆錢要放在九週後那一欄,不是這週。如果客人習慣再拖兩週才付,那就放在十一週後。
第二個原則:照客人的實際習慣估,不照合約估。合約寫三十天,不代表客人三十天會付。你手上的應收帳款資料,其實就是最好的預測依據:哪幾個客人總是準時、哪幾個固定晚兩週、哪幾個每次都要催。把應收帳款按客人整理過一次,你就知道該怎麼估,做法可以參考應收帳款帳齡分析怎麼做。
第三個原則:把收入分成三種把握度。「確定」是客人已經確認付款日、或已經在付款流程中的;「大概」是照過去習慣推算、通常會進來的;「希望」是還在談的案子、還沒簽約的訂單。表上只放前兩種,第三種另外寫在旁邊備註。很多老闆的表會失準,是因為把「希望」放進了收入欄,看起來每週都有錢進來,其實那些錢根本還不存在。
假設你有一張十萬的應收,客人過去三次付款都比約定晚兩週左右,那你就放在約定日之後兩週那一欄,並標成「大概」。這個動作很小,但累積十幾筆之後,你的表就會從「理論上應該有」變成「實際上會有」。
支出比收入好估,因為大部分是你自己決定要付的。但有一類支出特別容易漏,就是一年只發生一兩次的那種。
固定支出最好列:薪資哪一天發、勞健保哪一天扣、房租哪一天匯、貸款哪一天繳,照日期放進對應的週就好。要特別注意的是年終獎金、三節獎金這類跟著時間點走的人事費,它們每年都有,卻常常沒被放進表裡。
變動支出要跟訂單連動。你接了一張大單,就要想到接下來幾週要進料、要付外包、要付運費。只列「已經下單的採購」會低估,因為你知道下個月一定會再叫貨,只是還沒開單而已,那筆錢也要先預估進去。
一次性支出是最大的地雷:稅款、保險年繳、設備汰換、辦公室裝修、軟體年費、某個專案的訂金。這些東西平常不會想到,等通知單寄來才發現這週要付一大筆。我的建議是每年做一次清單,把去年所有單筆超過某個金額的支出翻出來,看哪些今年還會再發生,全部先排進表裡。
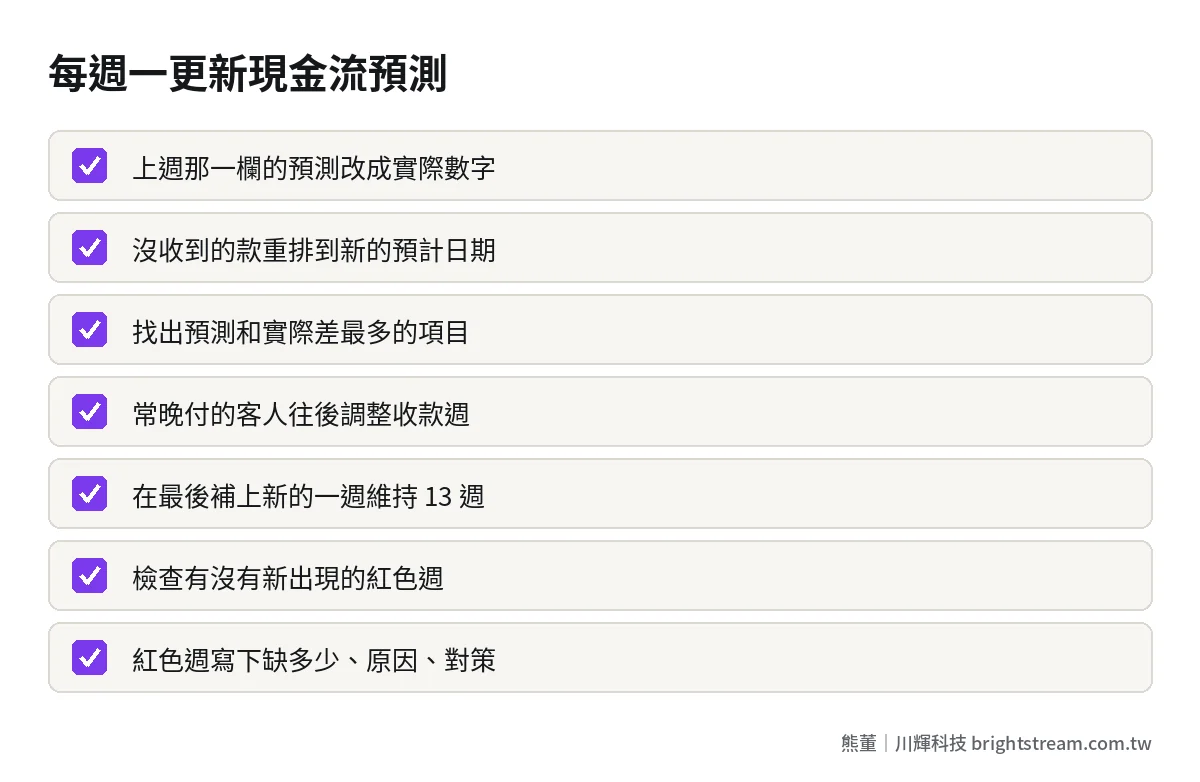
表做好只是開始,真正有用的是每週更新。我建議固定一個時間,例如每週一早上,花十五分鐘做三件事。
第一件,把上週那一欄的預測改成實際。上週預計收三筆,實際收到兩筆,那筆沒收到的移到它新的預計日期。
第二件,看預測和實際差在哪裡。差異大的地方,就是你估錯的地方。如果某個客人連續幾週都沒照預估付款,下次就把他的收款時間再往後估;如果某類支出總是比預估多,下次就把它估高一點。這個對照會讓你的表一週比一週準。
第三件,在最後面補上新的一週,維持永遠往前看十三週。然後看一眼有沒有新的紅色欄位出現。
這件事一開始用 Excel 做就可以,不需要買系統。等你習慣了、覺得每週從各處抓數字很花時間,再考慮讓系統自動把應收、應付、銀行餘額拉進來。那時候你很清楚自己要的是什麼,自動化會很順,相關的做法可以看每週報表自動化那篇。
這張表最大的價值,是讓你提早看到缺口。同一個缺口,八週前看到跟一週前看到,你的選擇完全不一樣。
八週前看到,你可以做的事很多:跟慢付的客人提早對帳催款、把非急迫的採購往後排、把設備汰換延一季、跟銀行談一筆額度、調整下一批訂單的訂金比例。這些都是成本很低、而且不會傷到關係的做法。
一週前才看到,你能做的就剩下:打電話拜託客人提早付、拜託廠商晚點收、找人周轉。這些做法不只貴,還會讓客人和廠商開始對你的財務狀況起疑。
所以看到紅色欄位,不要慌,先問三個問題:缺多少?哪一週?是哪一筆收入沒進來、或哪一筆支出太集中造成的?答案清楚之後,從最便宜的解法開始試。很多時候,只是把一筆採購往後挪兩週,缺口就消失了。
用一個假設的例子走一遍。假設你的安全水位訂在一個月固定支出,表上第七週的期末現金比安全水位少了一截,原因是那週剛好遇到年繳保險,加上一位大客戶的款預估在第九週才進來。這時候你有三條路:跟保險公司確認能不能改成分期、提早跟那位客戶對帳確認第九週的款不會再延、或者把第六週一筆非急迫的設備採購挪到第十週。三條路都不需要借錢,也都不會讓任何人覺得你缺錢,前提只有一個——你在第一週就看到了第七週的問題。
如果紅色欄位不是偶爾出現,而是連續好幾週都是紅的,那就不是調度的問題,而是生意結構的問題:收款條件太差、毛利太低、或固定支出太高。這時候這張表的任務,就從「調度資金」變成「逼你面對該改的東西」。
現金流量表是會計三大報表之一,回頭記錄過去一段期間的現金進出,給股東、銀行、主管機關看。現金流預測表是往前看的管理工具,用來預估未來幾週錢夠不夠,給老闆自己做決策。前者講求準則,後者講求實用,格式可以完全照你的需要設計。
越小越需要。大公司有財務長和銀行額度可以緩衝,小公司一筆收款延遲就可能卡住薪水。規模小的好處是收支項目少,第一次建表可能只要一兩個小時,之後每週更新十五分鐘就夠了。
建議由會計或財務助理負責更新數字,老闆負責每週看紅色欄位、做決定。數字的人和決定的人分開,表才會持續有人維護。如果全部丟給會計、老闆從來不看,這張表很快就會變成一份沒人在意的作業。
有,而且更有意義。收入越不穩定,越需要把「確定」和「大概」分開,也越需要靠每週更新修正預估。你不需要預測得很準,只需要比「完全不知道」好,提早幾週看到可能的缺口,就足夠讓你多出很多選擇。
這張表不會讓錢變多,但它會讓你提早知道錢什麼時候不夠,而時間,就是處理資金缺口最便宜的資源。十三週、三個區塊、每週十五分鐘,從下週一就可以開始。
如果你做了表,卻發現紅色欄位怎麼排都排不掉,問題可能不在調度,而在收款流程或成本結構。帶著那張表來找我聊,30 分鐘免費診斷可以幫你先看出卡在哪一段。
不用先想清楚要做什麼系統。把那件一直卡著你的事講給熊董聽,30 分鐘後你會知道它該不用做、自己陪跑做,還是值得花錢客製——不推銷,幫不到會直接說。
熊董本人回・每月名額有限 · 也可以直接預約 30 分鐘免費診斷