「這批貨帳面上毛利三成,怎麼年底一結算,公司根本沒賺這麼多?」進口貿易公司的老闆很常在年底問這句話。問下去通常會發現,業務報價用的成本,是供應商發票上的單價乘以匯率;海運費、報關費、倉租、內陸運輸,則是記在費用科目裡,月底一起進損益表。
我是熊董,台灣川輝科技創辦人。我帶團隊做系統七年,經手超過 252 個案子、橫跨 32 個以上產業,貿易、經銷、代理是我常碰到的一群。這類公司的系統問題,十次有八次最後都會繞回同一件事:成本到底怎麼算。
答案是:到岸成本要算進系統,核心是三件事。第一,把同一批進口貨的所有費用——貨價、國際運費、保險、關稅、報關與倉儲雜費、內陸運輸——掛在同一個「進口批次」底下,而不是各自記成費用;第二,用合理的基準把這些費用分攤到每個品項,運費這類跟空間有關的按材積或重量,保險這類跟價值有關的按金額,關稅直接歸到品項;第三,費用帳單晚到很正常,先用暫估成本入庫,帳單到齊再調整,差額回到那一批貨的成本上。只用發票單價乘匯率當成本,毛利一定被高估,而且被高估最多的,通常是又大又便宜的那些貨。
先用發票單價當成本,為什麼合理,又為什麼危險
先站在你這邊。貨到倉庫的時候,你手上唯一確定的數字就是供應商發票。運費帳單可能下個月才到,報關行的請款也要等,業務卻今天就要報價、倉庫今天就要入庫。用發票單價先頂著,是很務實的做法。
而且從公司整體來看,帳並沒有錯。運費和報關費都有記,只是記在費用,年底損益表上的總數是對的。
真正的問題在「每個品項」。這些費用沒有回到品項的成本上,每一個產品的毛利都是用一個偏低的成本算出來的。你看報表會覺得每樣都賺,但不知道哪一樣其實是在用別人的利潤補貼。業務用這個成本報價、主管用這個毛利決定要不要降價促銷,等於每天拿一份錯的地圖在做決定。
這跟報價一直算錯毛利的三個成本黑洞是同一類問題,只是進口貿易公司的黑洞,多半就藏在運費和關稅裡。
到岸成本包含哪些費用?什麼時候才知道金額?
到岸成本,簡單說就是一批貨從供應商手上,到進你倉庫、可以賣之前,所有花在它身上的錢。這些費用最麻煩的地方,是金額出現的時間點都不一樣。
| 費用項目 | 什麼時候知道金額 | 常見分攤基準 | 算不算進存貨成本 |
|---|---|---|---|
| 貨價(供應商發票) | 出貨時 | 直接歸到品項 | 算 |
| 國際運費 | 到港前後,帳單常晚到 | 材積或重量 | 算 |
| 保險費 | 投保時 | 依貨價金額 | 算 |
| 關稅 | 報關放行時 | 依各品項稅則直接歸屬 | 算 |
| 報關費、倉租、碼頭雜費 | 放行後陸續請款 | 金額或件數 | 一般算 |
| 內陸運輸到自家倉庫 | 到倉後 | 材積或重量 | 算 |
| 進口營業稅 | 報關時 | 不分攤 | 可扣抵的話通常不算 |
| 付款時的匯差 | 付款時才確定 | 不分攤 | 通常列兌換損益 |
最後兩列我特別標出來,因為很多公司會把它們也塞進成本。可以扣抵的進口營業稅屬於進項稅額,匯率差額多半列在兌換損益,兩者通常不進存貨成本。實際怎麼處理,請以你的會計師和公司的會計政策為準,系統只要照著設定就好。
還有一點值得知道:關稅的計算基礎不是只有貨價。依關務署的說明,運到輸入口岸的運費、保險費等,都要計入完稅價格(財政部關務署基隆關:正確申報進口貨物完稅價格)。也就是說,運費不只是一筆費用,它還會影響關稅。這也是為什麼運費一定要跟著那一批貨走,不能只當成當月的費用。
分攤基準怎麼選?用一個假設的整櫃算給你看
把費用掛到批次上之後,下一步是分到每個品項。這一步選錯基準,結果會差很多。我用一個假設的例子說明。
假設一個貨櫃裡裝了兩種貨:A 是小家電 500 台,每台貨價 1,000 元,合計 50 萬;B 是收納箱 2,000 個,每個貨價 50 元,合計 10 萬。這一櫃的國際運費、報關雜費和內陸運輸加起來 6 萬元。為了好算,先不算關稅。
如果按金額分攤:A 佔貨價的六分之五,分到 5 萬,每台多 100 元,成本 1,100 元;B 分到 1 萬,每個多 5 元,成本 55 元。
如果按材積分攤:收納箱又大又輕,假設它佔了貨櫃四分之三的空間。A 分到 1.5 萬,每台多 30 元,成本 1,030 元;B 分到 4.5 萬,每個多 22.5 元,成本 72.5 元。
再假設 B 一個賣 80 元。按金額算,毛利率約 31%,看起來是好生意;按材積算,毛利率只剩約 9%。同一櫃貨、同一筆運費,只是分攤方式不同,這個品項就從「主力商品」變成「勉強打平」。
哪一個比較接近真實?運費主要是跟空間和重量有關,收納箱佔了大部分的櫃子,運費本來就該由它多扛。按金額分攤,等於讓小家電替收納箱付了運費。所以 B 的業務一直覺得自己很好賣、毛利很好,其實是被 A 補貼。
這就是我說的:被高估最多的,通常是又大又便宜的貨。
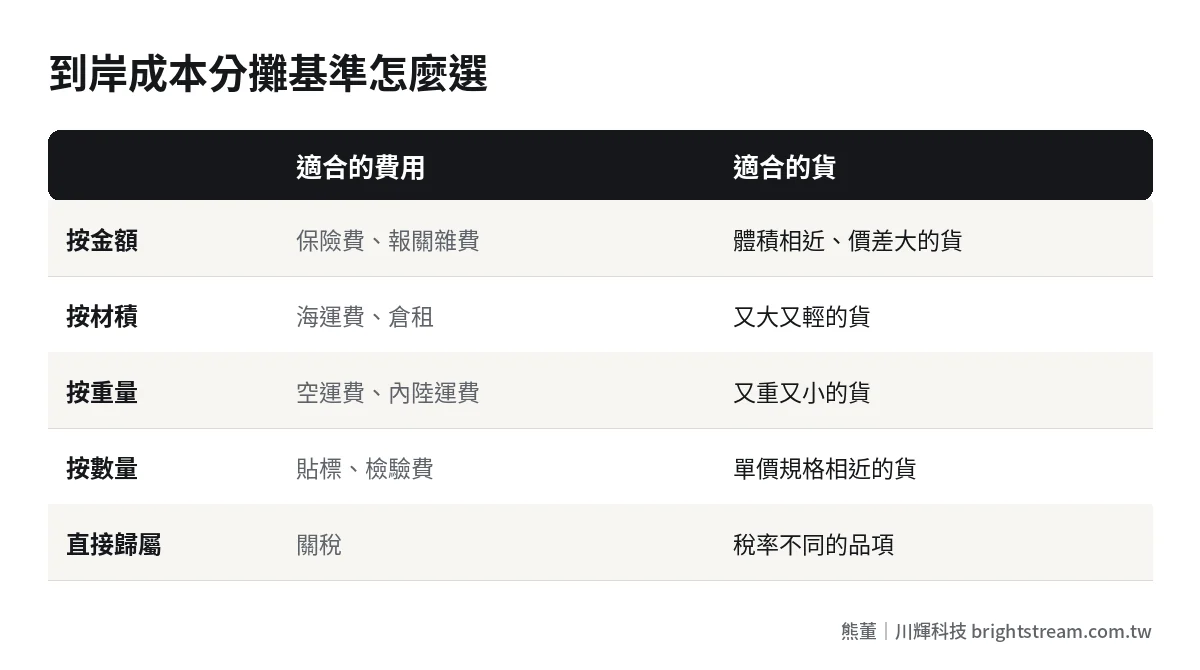
實務上不用每一筆費用都用同一種基準。保險跟價值有關,按金額;運費跟空間有關,按材積或計費重量;關稅每個品項稅率不同,直接歸屬;貼標、檢驗這類按件計的,按數量。系統要能讓不同費用選不同基準,而不是整批只能選一種。
帳單晚到怎麼辦?先暫估入庫,到齊再調整
到岸成本最實際的難題是時間。貨已經入庫、甚至賣掉一部分了,運費帳單才寄來。這時候該怎麼辦?
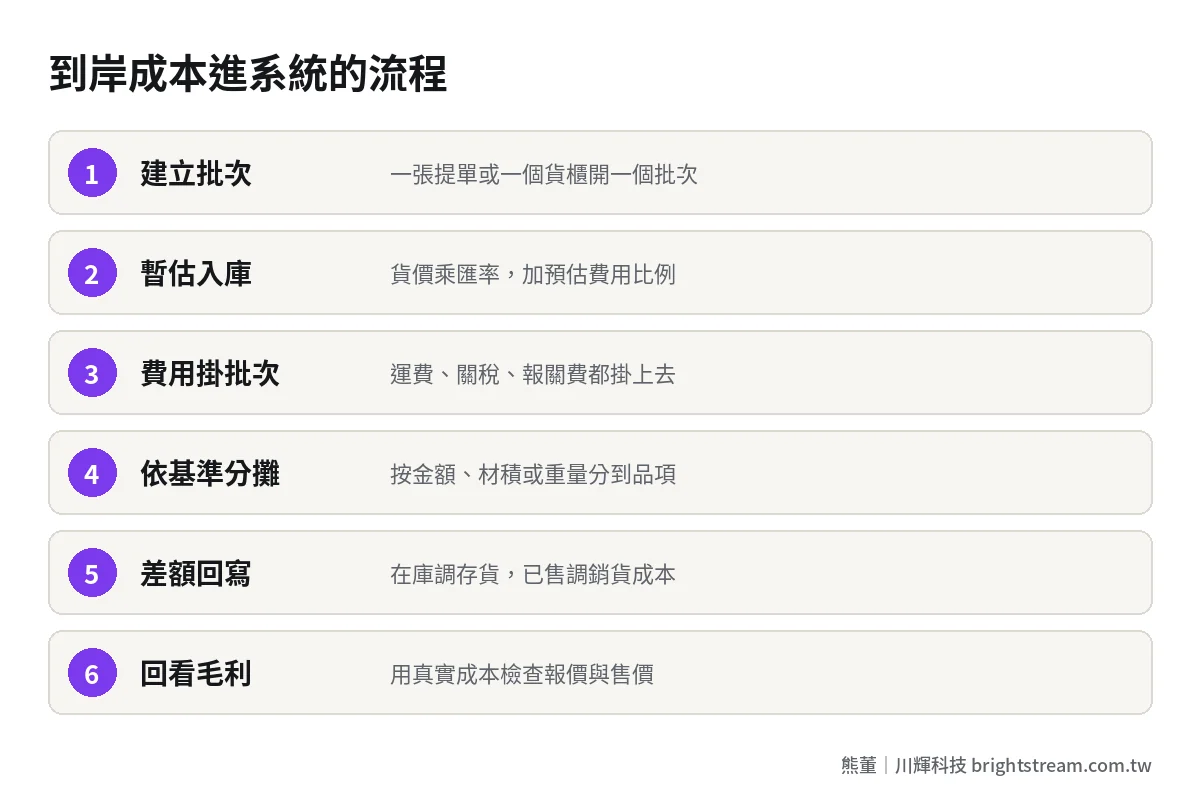
做法是兩段式。入庫時先用暫估成本:貨價乘以當時匯率,再加一個預估的費用比例。這個比例不用憑感覺抓,可以用過去幾批同一條航線、同一個供應商的實際費用回推。有了系統之後,這個比例每一批都會自動更新,越用越準。
等費用帳單陸續到齊,系統把實際費用掛回那一批,重新分攤,算出暫估和實際的差額。差額怎麼處理:還在倉庫裡的部分,調整庫存成本;已經賣掉的部分,調整銷貨成本。這樣報表上的毛利,會在帳單到齊後回到正確的數字。
這裡老闆要決定一件事:多久要結清一批。我建議每一批都設一個「結清」的狀態,費用全部到齊、確認沒有遺漏之後才關閉。還沒結清的批次,報表上要標出來,讓看數字的人知道這個毛利還是暫估的。
到岸成本算對之後,老闆的哪些決定會跟著變?
很多老闆會問:算這麼細,到底有什麼用?我的回答是,它會直接改變你每個月都在做的三種決定。
第一,報價的底線。 業務降價前,看到的是真實的到岸成本,就知道哪個價格以下是在虧錢。以前覺得還有三成可以讓,算完可能只剩一成。
第二,跟誰買、怎麼運。 兩家供應商報價差一點,一家報出廠價、一家報到港價,表面上很難比。換算成到岸成本,才看得出哪一家真的便宜。併櫃還是整櫃、海運還是空運,也是同一個道理:比的應該是貨進到你倉庫時的總成本,而不是報價單上的單價。
第三,該推哪些貨、少進哪些貨。 當你知道哪些品項其實在被補貼,主力商品的名單可能就要重排。這比任何促銷活動都更直接影響公司的利潤。
這三種決定,以前多半是靠老闆的感覺。感覺不一定錯,但在品項一多、每月好幾櫃的時候,感覺一定跟不上。
系統要做到哪幾件事,才算得出真的到岸成本?
如果你正在評估系統,或者想知道現在用的系統夠不夠,可以用下面這份清單對照:
- 進口批次是獨立的單位:一張提單或一個貨櫃開一個批次,所有費用單據都能掛上去,不是只能記在會計科目裡。
- 品項主檔有重量、材積、稅則:沒有這些欄位,就只能按金額分攤。這一步最常卡在主檔資料不齊。
- 不同費用可以用不同分攤基準:運費按材積、保險按金額、關稅直接歸屬,同一批可以混用。
- 暫估和實際的差額自動算、自動回寫:在庫的調庫存、已售的調銷貨成本,不用會計每個月手動做分錄。
- 報價時看到的是到岸成本:業務報價的畫面,顯示的應該是最近一批的到岸成本,而不是發票單價。
- 每個環節用的匯率都有紀錄:下單、報關、付款各有一個匯率,系統要記下每一筆用的是哪一個。
貿易商系統的整體需求,例如報價、進出口文件、多幣別,我在貿易商需要什麼樣的 ERP寫過全貌;多價格、多倉庫、多幣別怎麼管,可以看代理經銷商的系統。這篇只挖成本這一塊,因為它是最多公司做錯、又最影響決策的一塊。
到岸成本算對之後,還有下一步:同一個品項不同批次的成本不一樣,出貨時要用哪一個?這就是存貨計價方法的問題,我在庫存成本算錯毛利就是假的講過怎麼選。兩件事要一起想,毛利才會是真的。
還沒換系統之前,可以先做的三件事
不是每家公司都要馬上換系統。在那之前,有三件事用 Excel 就能先做:
- 每一櫃做一張到岸成本表:把這一櫃的所有費用帳單收齊,按上面的方式分攤到品項,算出每個品項的實際到岸成本。
- 回頭算最近三櫃:拿實際到岸成本跟業務報價用的成本比,看差多少。差距大的品項,就是你最該重新看售價的品項。
- 找出被補貼的商品:特別看那些體積大、單價低的貨。如果它們的實際毛利遠低於報表上的數字,就要決定是調價、改包裝,還是減少進貨。
這件事最常卡在「帳單收不齊」。運費帳單寄給採購、報關費寄給會計、內陸運費是倉庫在對,每個人手上只有一部分。所以先指定一個人負責收齊每一櫃的單據,比任何表格都重要。
做完這三件,你會很清楚到岸成本對你們公司的影響有多大。影響很小,Excel 就夠;影響很大,而且每個月都有好幾櫃在進,那就值得讓系統來做。因為 Excel 版本最大的問題不是算不出來,而是每一櫃都要有人記得去算,忙起來就沒人算了。
常見問題
到岸成本和 CIF 是同一件事嗎?
不是。CIF 是貿易條件,代表供應商的報價已經包含運到目的港的運費和保險;到岸成本是你公司自己算的,是貨進到你倉庫、可以賣之前的全部成本,還要加上關稅、報關雜費、內陸運輸等。用 CIF 價格當成本,一樣會低估。
進口營業稅要算進產品成本嗎?
如果你的公司可以扣抵進項稅額,進口營業稅通常不算進存貨成本,而是列為進項稅額。不能扣抵的情況處理方式不同,實際做法請以你的會計師意見為準,再把規則設定進系統。
運費帳單隔月才到,月結的毛利要怎麼看?
先用暫估成本入庫和計算毛利,帳單到齊後再調整差額。重點是報表要標出哪些批次還沒結清,讓看數字的人知道那部分毛利是暫估的,不要拿暫估的數字做重大決定。
匯率要用下單、報關還是付款那天的?
不同環節各有用途:報關用海關規定的匯率計算稅費,入帳用公司會計政策訂的匯率,付款時的差額多半列兌換損益。系統不用替你決定,但要把每個環節用的匯率記下來,事後才查得到。
結語:毛利要真,成本得先跟著貨走
到岸成本算不準,不是因為帳記錯,而是費用沒有跟著貨走。把每一筆費用掛回它所屬的那一批貨、用對的基準分到品項,你看到的毛利才是真的,報價和促銷的決定才有依據。
如果你們每個月都有好幾櫃在進,想知道這套算法怎麼接進現有的進銷存和會計,可以先看看 ERP 導入怎麼做,再決定要從哪一段開始。