AI 工作流是什麼?中小企業從一條流程開始的完整指南
2026-10-15
一人公司最怕的不是接不到案,是做完收不到錢。這篇說明為什麼現金流要靠收款結構設計,而不是靠記帳和催款:把案子拆成可驗收的段落、收款放在每段交付之前、範圍外的就是下一段,讓你在任何時間點交付完,應收帳款都是 0。
「案子做完了,客戶說尾款下個月給。下個月再問,他說再等一下。」
這是接案者和一人公司最常遇到的事。案子本身做得很好,客人也滿意,但錢就是卡在最後那一段。你不好意思一直催,因為還想維持關係;不催,戶頭又撐不了幾個月。
我是熊董,川輝科技創辦人。我自己當過老闆,做過六個產業,三年虧掉 700 萬。現在一個人加 AI,一年交付 2,000 萬以上的客製系統,而我的客製開發一律分段收款,每段交付完應收為 0。所以先講結論:一人公司的現金流不是靠記帳管出來的,是靠收款結構設計出來的。原則只有一條:錢在交付之前或交付的當下收,讓你在任何一個時間點,已經做完的工作都已經收到錢,交付完應收帳款是 0。具體做法是:把案子拆成可以驗收的段落,每一段開工前先收該段的款項;長期服務用月費預收;範圍外的需求就是新的一段,重新報價、重新收款。這樣你不需要催款,也不需要靠合約去追一筆收不回來的尾款。
先承認你的直覺。很多人接案時接受「訂金加尾款」,是因為這是業界常見的做法,客人也習慣;你不想一開始就顯得斤斤計較,怕把案子嚇跑。這個顧慮很真實,我完全理解。
但一人公司跟有規模的公司,承受應收帳款的能力完全不同。公司有一群客戶、有一段營運資金,少數幾筆延遲付款還撐得住。一人公司通常同時只有幾個案子,一筆尾款卡住,可能就是一兩個月的生活費。
更麻煩的是時間成本。催款要打電話、傳訊息、重新對帳,這些時間都是從你可以交付或開發新客戶的時間裡挖出來的。而真的走到法律途徑,花的時間和費用常常跟那筆尾款不成比例,最後多數人選擇算了。
所以對一人公司來說,應收帳款不是一個會計科目,是你一邊墊付自己的工時、一邊替客人做無息貸款。帳上有賺錢、戶頭卻沒錢,就是從這裡開始的,這個落差我在現金流跟損益的差距在哪講得比較完整。
這句話的意思是:每一次你交出一段成果的時候,那一段的錢都已經在你的戶頭裡。不是交付後等對方付,而是付了才交付,或交付的當下就結清。
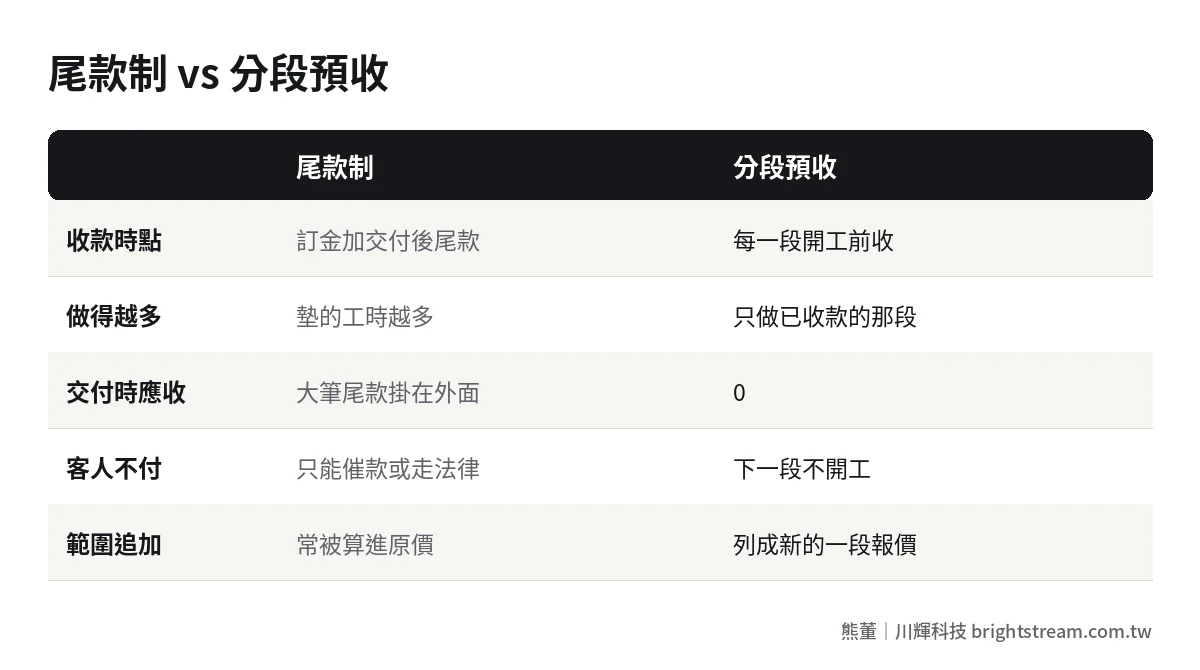
用一個假設的例子比較會清楚。假設你接了一個總價 12 萬的案子,預計三個月完成。
| 時間點(假設) | 尾款制:已做的工作 | 尾款制:已收 | 分段預收:已做的工作 | 分段預收:已收 |
|---|---|---|---|---|
| 簽約時 | 0 | 訂金 3 萬 | 0 | 第一段 4 萬 |
| 第一個月底 | 約 4 萬 | 3 萬 | 第一段完成 | 第二段 4 萬 |
| 第二個月底 | 約 8 萬 | 3 萬 | 第二段完成 | 第三段 4 萬 |
| 交付時 | 12 萬 | 3 萬,等尾款 9 萬 | 第三段完成 | 12 萬,應收 0 |
尾款制下,你做得越多,暴露的風險越大,到交付那天,有 9 萬掛在對方手上,而你已經沒有任何籌碼了。分段預收下,你永遠只在做「已經收到錢的那一段」,就算客人中途不做了,你也沒有虧到工時。
這張表要看的不是哪一種收得比較多,總價是一樣的;要看的是每一個時間點,你承擔多少風險。
不是每一種工作都適合同一種收款方式。我把常見的分成三種,你可以依自己的服務型態選。
| 收款結構 | 怎麼收 | 適合的工作 | 要注意的地方 |
|---|---|---|---|
| 月費預收 | 每個月開始前收當月費用 | 長期服務、陪跑、維護、固定支援 | 每月範圍要寫清楚,超出算額外 |
| 分段預收 | 每一段開工前收該段費用 | 有明確交付物的專案,例如系統、設計、顧問報告 | 每段都要能獨立驗收 |
| 先付後做 | 全額先付再開始 | 小型、短期、範圍固定的工作 | 金額不宜太大,客人才願意先付 |
月費預收最單純:不付這個月,這個月就不做,雙方都沒有爭議。分段預收是專案型工作的核心,關鍵在於「段」要切得好。先付後做適合小案子,例如一次性的設定、一份短報告。
定價時也要把收款方式一起想。很多人報價只想「這個案子值多少」,卻沒想「錢什麼時候進來」。同樣的總價,分三段預收和做完一次收,對你的現金流是兩回事;報價單上把付款時點寫得跟價格一樣清楚,客人在比價時就會一起看到,不會到最後才覺得被要求。
以我自己為例,客製開發是分段收款,每段交付完應收為 0;陪跑導入是按月計費,也提供三個月的方案,可以刷卡分期。分期是讓客人付款比較輕鬆,但風險不在我這邊,因為分期是透過刷卡處理,不是我自己在放帳給客人。
分段收款最常失敗的原因,是段落切得不清楚,最後變成每一段都在吵「這樣算不算做完」。我建議照下面四個步驟設計。
段落不能用時間切,例如「第一個月」「第二個月」,因為時間到了不代表有東西可以驗。要用成果切:規格書確認、第一版畫面、核心功能可以用真實資料跑、全部功能上線。每一段結束時,客人要能親眼看到、親手試到。
不同類型的工作,切法不一樣。做設計的,可以切成風格提案、主視覺定稿、全套延伸;做顧問的,可以切成現況訪談與診斷、建議方案、落地追蹤;做系統的,可以切成規格確認、核心功能、完整上線。共通點是每一段結束時,客人手上都有一個可以獨立使用或檢視的成果,就算後面不做了,這一段也不是白付的。
「完成首頁設計」不是驗收標準,「首頁三種尺寸畫面確認,修改兩輪內」才是。驗收方式寫得越具體,越不會在交付時才發現雙方期待不一樣。系統類專案的規格、分段與驗收怎麼寫,可以參考客製化系統開發要注意什麼。
這是整個設計的核心。第一段在簽約時收,第二段在第一段驗收通過、第二段開工之前收,以此類推。客人付了下一段,你才開始做下一段,不是做完再請款。如果客人想先看到成果再付,也可以把付款點設在該段交付的當下:你展示成果、對方確認並付款,你再交出完整檔案或開通權限。兩種做法的共通點都一樣,成果離開你手上的那一刻,錢已經進來了。
專案進行中,客人一定會想加東西。這很正常,不用拒絕,但要講清楚:這不在原本的範圍裡,我們把它列成新的一段,報價、付款、再開工。這條規則先寫在合約或報價單上,到時候就不用尷尬地談。
實務上,我建議替每個案子留一份簡單的追加紀錄:客人什麼時候提了什麼、你怎麼回覆、是否已報價、是否已付款。很多一人公司的現金流問題,不是出在大筆尾款,而是出在一連串「這個順手幫你加一下」。每一次順手都不大,加起來卻可能是一整段沒收到錢的工作,而且因為沒有紀錄,事後也說不清楚。
很多人擔心,要求先付款會把客人嚇跑。實務上,真正會因為分段預收而離開的客人,多半也是後面最可能拖款的那一群。願意長期合作的客人,在乎的是你交付得出來,而不是晚一點付錢。
開口的方式很重要。不要把它講成「我怕你不付」,而是講成「這樣我們雙方都比較安心」。你可以這樣說:
我們會把案子拆成三段,每一段都有你看得到、試得到的成果。每段開始前付該段的費用,你不滿意的話,隨時可以在段落之間停下來,不會有一筆大錢押在最後。
這段話的重點是把分段講成「客人的保障」,而事實也確實是這樣:客人每一次只押一段的錢,風險比一次付大額訂金還低。
另一個做法,是用保證來降低客人的顧慮,而不是用賒帳。我的陪跑導入就是這樣設計的:第一個月約定的流程沒用真實資料跑起來,免費再陪一個月。客人的風險由我的交付保證承擔,而不是由我放一筆應收帳款來承擔。這兩者的差別很大:前者你控制得了,後者你控制不了。
不用急著改舊合約,那樣容易傷感情。比較實際的做法是三件事:第一,把剩下的工作和尾款的對應關係寫清楚,讓雙方知道還差什麼、交付後多久付款;第二,把交付日和付款日約在同一天,例如交付時一起確認匯款;第三,從下一個案子開始,就改用分段預收。轉換期間會有一兩個案子還在舊制,沒關係,重點是新進來的案子都照新的結構走。
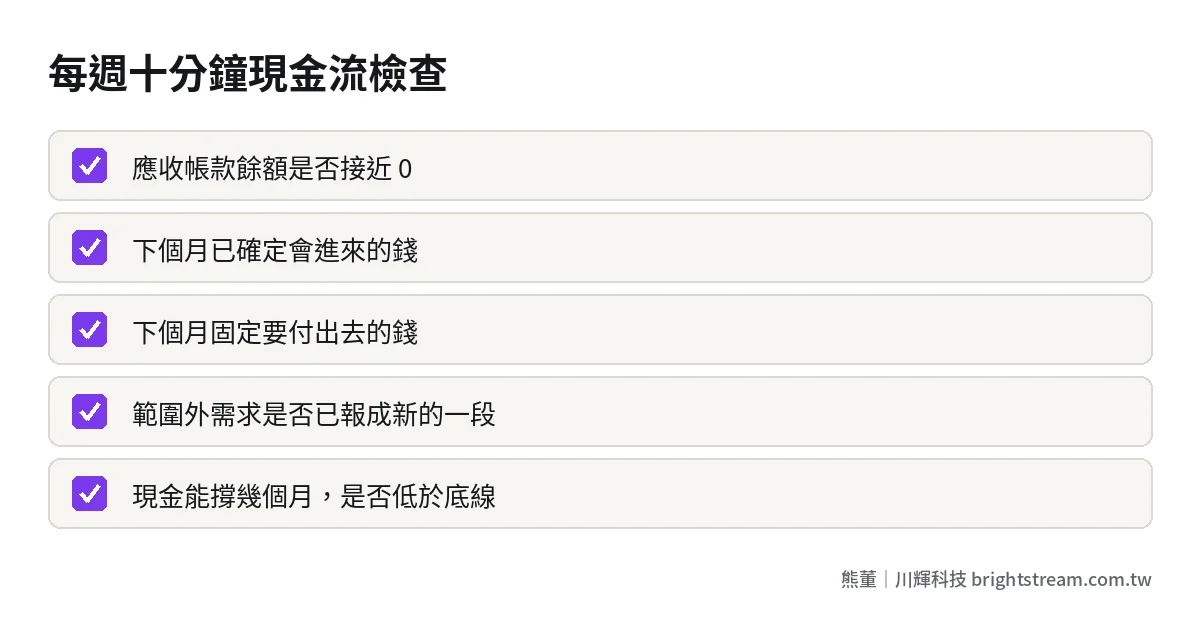
收款結構設計好之後,還需要一個固定的檢查習慣。一人公司不用做複雜的報表,每週看下面幾件事就夠:
第一項如果經常不是 0,就回頭檢查收款結構哪裡有漏洞。如果你接觸的是企業客戶、應收比較難避免,至少要用帳齡的方式追蹤每一筆放了多久,做法可以參考應收帳款帳齡分析怎麼做。
現金流是一人公司能不能長久的底線。產品、名單、自動化都很重要,但現金流斷了,其他都來不及做。怎麼把這幾件事放在同一個節奏裡,我在超級個體是什麼:台灣一人公司的實戰版指南有完整的整理。
建議不只收訂金,而是改成分段預收。訂金只解決了開頭的風險,尾款的風險還在;分段預收讓每一段都先收款再開工,交付完應收是 0。案子小、範圍固定的話,也可以直接先付後做。
先把分段講成對客人的保障:每一段都看得到成果,不滿意可以在段落之間停下來,不用一次押大筆訂金。如果客人仍然堅持只付尾款,就要評估這個案子的風險你承不承擔得起,有時候不接也是一種選擇。
先確認對方是對交付內容有爭議,還是單純拖延。有爭議就先把爭議解決,單純拖延就約定明確的付款日期,並暫停後續的服務。之後的案子要改成分段預收,從結構上避免同樣的事再發生。
沒有一個標準數字,要看你的固定支出和收入穩定度。比較實際的做法,是算出每個月的固定支出,替自己設一個「至少能撐幾個月」的底線,每週檢查一次,低於底線就優先開發新案子。
一人公司的現金流,靠的不是更勤勞地記帳或更兇地催款,而是在一開始就把收款結構設計好:先收錢再交付,範圍外就是新的一段,任何時候交付完,應收都是 0。
如果你正在把接案轉成更穩定的一人公司,想把產品定價、名單、自動化和現金流一起理順,可以看看一人公司陪跑,我們一週處理一件事,第四週就是現金流和你自己的底線。
Most of what you repeat every day can become a process that runs itself. Johnny Yang builds it with you week by week — you end up with a system you use and can change yourself, not a report that gets filed away.
Johnny Yang replies himself · limited spots each month · or just book a free 30-minute diagnostic