「這個月毛利 32%,上個月才 21%,到底哪個是真的?」會計把報表交上來,老闆看完的第一個反應通常是這句。業務說最近沒有調價,採購說進價也差不多,但報表上的毛利就是像心電圖一樣跳。更麻煩的是,老闆在報價、決定接不接某張單、要不要砍掉某個品項的時候,看的就是這個數字。
我是熊董,台灣川輝科技創辦人。我帶團隊做系統導入七年,經手超過 252 個案子、32 個以上產業,其中很多是有庫存的公司:製造、批發、經銷、零售、餐飲。這些公司在導入系統時,幾乎都會問同一題:存貨到底要用哪一種方法計價?
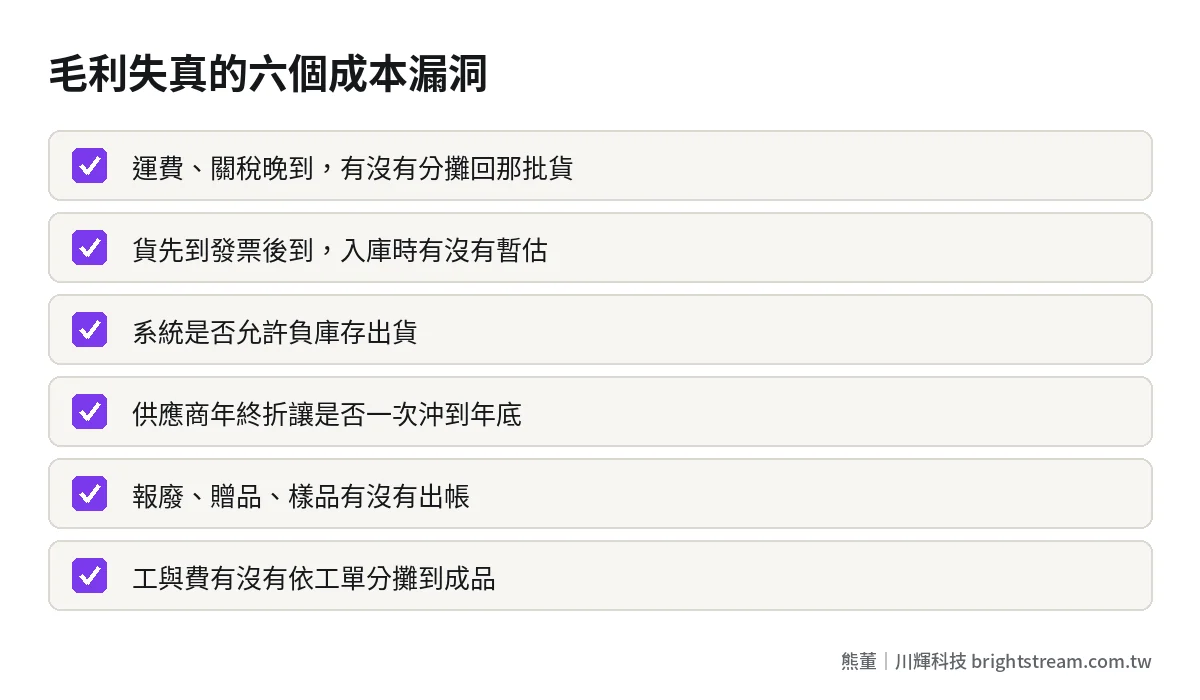
先講結論:存貨計價方法(先進先出、月加權平均、移動加權平均、個別認定、標準成本)只決定「哪一個月認列多少成本」,長期加總下來賺的錢是一樣的;真正讓毛利變成假的,多半不是方法選錯,而是成本進來的時間和完整度出錯——運費關稅晚到沒分攤、貨到了發票還沒來就先出貨、系統允許負庫存、供應商年終折讓一次入帳。選方法的原則很簡單:進價穩定、品項多,用月加權平均;進價常變動、要即時看單筆毛利,用移動加權平均;有批號效期的,用先進先出;單價高、有序號的,用個別認定;有生產、要管差異的,再考慮標準成本。方法選完,先把成本進來的六個漏洞補起來,毛利才會是真的。
存貨計價方法到底在決定什麼?
先把一件事講白:存貨計價方法,是在回答「這次賣出去的東西,成本算多少錢」。
同一個品項,你月初用 100 元買進一批、月中用 110 元又買一批、月底用 120 元再買一批。倉庫裡的貨長得一模一樣,客人買走一件的時候,系統要決定這一件算 100、110、120,還是某種平均。這個決定,就是計價方法。
它同時影響兩個數字:這個月的銷貨成本(也就是毛利),以及月底還留在倉庫裡的存貨價值。賣出去的算便宜,毛利就漂亮,但留在倉庫的存貨就算得比較貴;反過來也一樣。錢不會憑空多出來或消失,只是在「這個月」和「下個月」之間搬來搬去。
五種常見的計價方法,各適合什麼公司?
台灣中小企業最常遇到的是下面五種。用哪一種、能不能換,一定要跟你的會計師確認,因為方法選定之後應該前後一致,不是哪個月數字難看就換一個。
| 方法 | 白話說法 | 適合的公司 | 對毛利的影響 | 對系統的要求 |
|---|---|---|---|---|
| 先進先出 | 先買進的先賣掉 | 有效期限、批號管理的食品、化妝品 | 進價上漲時,毛利看起來較高 | 要記住每一批的數量與單價 |
| 月加權平均 | 整個月的進貨平均一次 | 品項多、進價穩定的批發與零售 | 月底才知道成本,月中看不到 | 較低,月結時算一次 |
| 移動加權平均 | 每進一次貨就重算平均 | 進價常變動、要即時毛利的經銷與貿易 | 較平滑,單筆毛利可即時看 | 中等,每筆進出都要即時計算 |
| 個別認定 | 每一件記自己的成本 | 單價高、有序號的設備與機台 | 最貼近真實,但要一件一件追 | 高,每一件都要有身分 |
| 標準成本 | 先訂標準,差異另外看 | 有生產、要管料工費差異的製造業 | 毛利穩定,差異獨立呈現 | 高,要定期檢討標準 |
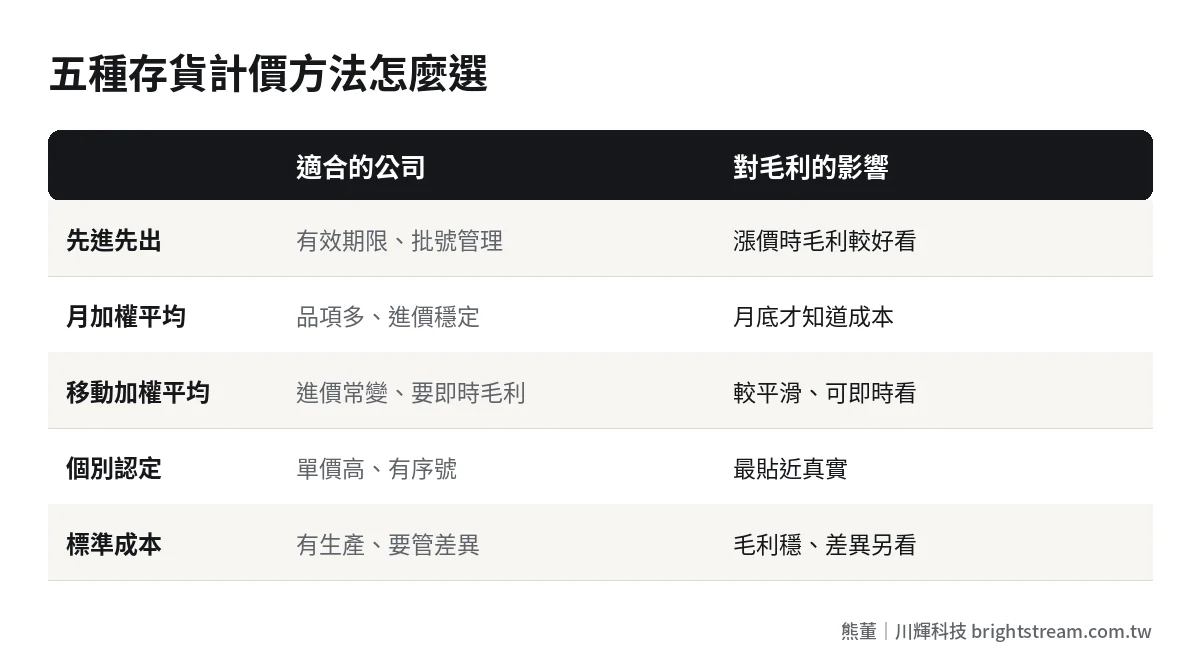
這張表沒有標準答案,只有適不適合。一家賣烘焙原料的批發商,品項幾百個、進價一季才變一次,用月加權平均就很夠;一家代理進口設備的公司,每一台都有序號,用個別認定才看得到每一台賺多少。選錯的代價不是違法,而是你看到的毛利,跟你做決定需要的毛利不是同一個。
同一個月,換一種算法毛利差多少?
用一個假設的例子來看。假設某個品項這個月進了三批貨,進價一路往上漲,同一個月內賣出 200 件,每件售價 150 元:
- 1 日進貨 100 件,每件 100 元
- 10 日進貨 100 件,每件 110 元
- 15 日賣出 150 件
- 20 日進貨 100 件,每件 120 元
- 25 日賣出 50 件
這個月的營收都是 30,000 元,但毛利會因為算法不同而不一樣:
| 假設試算(單位:元) | 銷貨成本 | 毛利 | 毛利率 | 月底存貨價值 |
|---|---|---|---|---|
| 先進先出 | 21,000 | 9,000 | 30.0% | 12,000 |
| 移動加權平均 | 21,500 | 8,500 | 28.3% | 11,500 |
| 月加權平均 | 22,000 | 8,000 | 26.7% | 11,000 |
| 業務用最新進價心算 | 24,000 | 6,000 | 20.0% | 不適用 |
同一個月、同一批貨,毛利率從兩成到三成都有可能。
這張表要讀出三件事。第一,進價上漲的時候,先進先出的毛利比較好看,因為賣掉的是便宜的舊貨,但倉庫裡留下的是貴的新貨,下個月就會反映回來。第二,前三種方法的「銷貨成本加月底存貨」加起來都等於 33,000,剛好就是這個月花出去的進貨錢,方法只是在切這塊餅,不會讓餅變大。第三,也是最常被忽略的:最後一列是很多業務報價時腦子裡用的數字,而會計月底用的是另一個。兩個人嘴裡講的「毛利」,根本不是同一件事。
覺得「選對方法毛利就會準」,你只對了一半
先站在老闆這邊。這個直覺有道理。進價波動大的行業,例如原物料、進口貨、受匯率影響的品項,方法選得不對,毛利確實會失真。用月加權平均的公司,業務月中報價時拿不到當下的成本,只能憑感覺或抓最近一次進價,這個痛點是真的。
但我在現場看到的情況,多半不是方法的問題。很多公司換了方法,毛利照樣在跳,因為成本根本沒有在對的時間、用完整的金額進到系統裡。
計價方法比較像一台秤。秤再準,你放上去的東西少了一半,量出來的數字還是錯的。下面這六個漏洞,就是那「少了的一半」。
讓毛利變假的六個成本漏洞
一、運費、關稅、報關費晚到,沒有算進那批貨
進口貨或大宗原料,貨到了先入庫,但運費、關稅、報關、保險的單據可能一兩週後才到。如果這些錢直接記成當月費用,沒有加回那批貨的成本,那批貨每一件都被算便宜了,賣掉時毛利看起來比實際高,而費用那一頭又讓整體損益看起來怪怪的。
二、貨先到、發票後到,暫估沒做
供應商先送貨,發票月底才開,有時候價格還要再議。如果入庫時沒有先用暫估價記成本,等發票來才補,這段期間賣出去的貨,成本可能是零或是舊價。
三、系統允許負庫存
倉庫還沒做入庫,業務就先出貨,系統庫存變成負數。這時候出貨的成本是用什麼算的?很多系統會抓上一次的成本,甚至是零。等入庫補上,成本才回頭調整,結果這個月毛利虛胖、下個月莫名變瘦。負庫存常常就是毛利心電圖的主因。
四、供應商折讓、年終回饋一次入帳
跟供應商談好買滿多少有回饋,年底一次開折讓。如果整筆直接沖到十二月,十二月毛利會暴增,前面十一個月卻都被低估。業務和老闆整年都在用一個偏低的毛利做決定。
五、報廢、贈品、樣品沒有出帳
送客人的樣品、促銷的贈品、過期報廢的貨,如果沒有在系統裡出帳,它們就還掛在存貨上。帳上的存貨偏高,平均成本被扭曲,直到年底盤點才一次認列損失。帳料為什麼總是對不起來,我在盤點永遠對不起來?帳料不符的六個來源裡拆過。
六、製造業的工與費沒有歸到工單
有生產的公司,成本不只是原料。人工和製造費用如果沒有依工單分攤,成品成本只算到原料那一段,毛利當然好看。這個盲區我在你算的成本可能是錯的:中小製造業的成本盲區那篇有完整講過。
這六個漏洞有一個共同點:它們都不是會計算錯,而是資料進系統的時間和流程有缺口。所以補漏洞要動的是流程,例如「沒入庫不能出貨」「費用單據要掛回進貨單」,而不是叫會計月底多加班。
六個一起補太累,我通常建議照這個順序:先關掉負庫存,因為它影響每一張出貨單;再處理運費關稅分攤,因為它影響每一批進貨;折讓、報廢、工單成本放後面,這幾項影響的是特定月份或特定品項。前兩項補好,毛利曲線通常會先平下來,剩下的跳動才看得出真正的原因。
老闆該看的,其實是兩個不同的毛利
很多公司沒想清楚一件事:毛利其實有兩個,用途不一樣。
第一個是財務毛利。用會計師認可的計價方法、月結之後算出來,用來報稅、看損益、跟銀行說明。它要求的是一致、可追溯,不需要即時。
第二個是決策毛利。業務報價、老闆決定要不要接單、要不要降價促銷時看的。它要求的是即時,最好在按下報價的那一刻,就知道這張單賺多少、底線在哪裡。
問題出在很多公司只有第一個。業務報價只能用感覺或最新進價,月底會計算出來又是另一個數字,業務說這張單有三成,會計說只有兩成,沒有人知道差在哪。
我的建議是:財務毛利照會計師決定的方法走,決策毛利則在系統裡用移動加權平均,或「最近進價加上分攤費用」即時呈現,並讓業務在報價時就看得到底線。報價為什麼常算錯毛利,為什麼你的報價一直算錯毛利那篇講了三個現場沒回饋的成本黑洞,可以一起看。
導入或更換系統前,先問廠商這五題
如果你正在評估新系統,或者現在的系統毛利一直不準,下面五題可以直接拿去問廠商。這五題問的不是功能有沒有,而是流程怎麼走:
- 系統支援哪幾種計價方法?選定之後如果要換,歷史資料怎麼處理?
- 能不能禁止負庫存?如果業務一定要先出貨,成本怎麼暫記、事後怎麼調整?
- 運費、關稅這類費用晚到時,能不能回頭分攤到那批貨的成本上?
- 進貨暫估怎麼做?發票價格和暫估價不同時,差額怎麼處理、算在哪個月?
- 業務報價的畫面看得到即時成本嗎?這個成本跟會計月結的成本差在哪?
廠商能把這五題講清楚,代表他真的做過有庫存的公司。如果只回答「我們都支援」卻講不出流程,上線之後毛利還是會跳。進銷存和會計分在兩套系統的公司,成本要怎麼一路帶到會計帳,可以看ERP 跟會計軟體怎麼串。
常見問題
存貨計價方法可以隨時更換嗎?
不建議,也多半不能隨意換。計價方法屬於會計政策,選定後應該前後一致,變更要有正當理由並先跟會計師討論,否則前後期的毛利沒辦法比較。比較合理的時機,是導入新系統或公司營運型態改變的時候。
先進先出和加權平均,哪一個毛利比較高?
進價上漲時,先進先出的毛利通常比較高,因為賣掉的是較便宜的舊貨;進價下跌時則相反。但長期加總下來差距不大,差別在於認列在哪個月份。選擇的依據應該是商品特性和管理需求,而不是想讓哪個月好看。
用 Excel 管庫存,可以算移動加權平均嗎?
算得出來,但很難一直維持正確。每一筆進貨和出貨都要依時間順序重算,只要有一筆補登或順序錯了,後面全部都會偏掉。品項一多、進出一頻繁,就是該交給系統處理的時候。
毛利一直不準,第一步該查什麼?
先查有沒有負庫存,再查運費、關稅這類費用有沒有分攤進成本。這兩項最常見,也最容易確認:請會計拉出最近三個月曾經出現負庫存的品項,以及費用單據的入帳日期,通常就看得出毛利跳動的原因。
結語:毛利準不準,看成本有沒有準時、完整地進來
計價方法是在切餅,不是在做餅。選一個符合商品特性、會計師也認可的方法,然後把運費分攤、暫估、負庫存、折讓、報廢樣品、工單成本這六個漏洞補起來,你看到的毛利才會是真的。毛利準了,下一步才能按客戶、按品項去看誰真的在賺錢,這部分可以接著看哪個客戶其實在讓你虧錢。
如果你的毛利每個月都在跳,卻說不出是哪個環節出錯,帶著最近三個月的報表來,我們用 30 分鐘免費診斷一起找出是哪一個漏洞。